
Dein Mehrfamilienhaus in Hamburg-Eimsbüttel wurde 1962 gebaut, die Heizung stammt aus den Neunzigern und das Dach hätte längst neu gedeckt werden müssen. Das Finanzamt geht trotzdem davon aus, dass Du das Gebäude noch ein halbes Jahrhundert vermieten kannst, und gewährt Dir dafür 2 % Abschreibung pro Jahr.
Diese Pauschale ist verhandelbar. § 7 Abs. 4 Satz 2 EStG erlaubt eine höhere AfA, sobald Du nachweist, dass die tatsächliche Nutzungsdauer Deiner Immobilie kürzer ist, und diesen Nachweis führst Du in der Praxis mit einem Restnutzungsdauer-Gutachten.
Hier erfährst Du, für welche Immobilien sich das Gutachten rechnet und was das Finanzamt seit der geänderten Verwaltungspraxis Ende 2025 verlangt. Weil wir als Makler in München und Hamburg täglich mit vermieteten Bestandsobjekten zu tun haben, schauen wir am Ende auch darauf, welche Rolle die Restnutzungsdauer beim Verkauf spielt.
Ein Restnutzungsdauer-Gutachten weist nach, dass ein vermietetes Gebäude kürzer nutzbar ist, als das Steuerrecht pauschal annimmt. Erkennt das Finanzamt das Gutachten an, darfst Du nach § 7 Abs. 4 Satz 2 EStG statt 2 % zum Beispiel 4 oder 5 % der Gebäudekosten jährlich abschreiben.
Was ein Restnutzungsdauer-Gutachten ist und wie es sich vom Verkehrswertgutachten unterscheidet
Ein Restnutzungsdauer-Gutachten beantwortet eine einzige Frage: Wie viele Jahre lässt sich dieses konkrete Gebäude realistischerweise noch wirtschaftlich nutzen? Ein Sachverständiger bewertet dafür Bausubstanz, Modernisierungsstand, Ausstattung und die Lage am Markt. Aus der ermittelten Restnutzungsdauer ergibt sich Dein neuer AfA-Satz, und zwar ganz einfach: 100 geteilt durch die Zahl der Jahre. Bei 25 Jahren Restnutzungsdauer sind das 4 %, bei 20 Jahren schon 5 %.
Das Gutachten lohnt sich nur für Immobilien, mit denen Du Einkünfte erzielst, also für vermietete Wohnungen, Häuser und Gewerbeobjekte. Wer selbst im eigenen Haus wohnt, kann ohnehin nichts abschreiben.
Die gesetzliche AfA und warum sie bei Altbauten oft nicht passt
Für Wohngebäude im Privatvermögen gibt das Einkommensteuergesetz feste Sätze vor. Welcher gilt, hängt allein vom Jahr der Fertigstellung ab:
| Fertigstellung des Gebäudes | Jährliche AfA | Unterstellte Nutzungsdauer |
| vor dem 01.01.1925 | 2,5 % | 40 Jahre |
| 01.01.1925 bis 31.12.2022 | 2 % | 50 Jahre |
| ab dem 01.01.2023 | 3 % | rund 33 Jahre |
Der Zustand des Gebäudes spielt für diese Sätze keine Rolle. Das führt zu einem Effekt, den viele Kapitalanleger erst beim Blick in den Steuerbescheid bemerken: Kaufst Du heute ein Haus von 1962, beginnt Deine Abschreibung wieder bei null, und das Finanzamt rechnet erneut mit 50 Jahren. Ein Gebäude, das dann über 110 Jahre alt wäre, gilt steuerlich als voll nutzbar. Genau diese Lücke zwischen Pauschale und Realität schließt das Restnutzungsdauer-Gutachten.
Abgeschrieben wird übrigens nur der Gebäudeanteil Deiner Anschaffungskosten. Grund und Boden nutzen sich nicht ab. Warum das in München und Hamburg den Effekt spürbar schmälern kann, zeigen wir im Rechenbeispiel weiter unten.
Restnutzungsdauer-Gutachten vs. Verkehrswertgutachten
Beide Gutachten stammen oft vom selben Sachverständigen und werden deshalb gern verwechselt. Sie verfolgen aber unterschiedliche Ziele:
| Restnutzungsdauer-Gutachten | Verkehrswertgutachten | |
| Zweck | Nachweis einer kürzeren Nutzungsdauer gegenüber dem Finanzamt | Ermittlung des Marktwerts nach § 194 BauGB |
| Typischer Anlass | höhere AfA bei vermieteten Immobilien | Verkauf, Erbschaft, Scheidung, Finanzierung |
| Ergebnis | Restnutzungsdauer in Jahren und daraus der AfA-Satz | Verkehrswert in Euro |
| Rolle der Restnutzungsdauer | Kern des Gutachtens, objektbezogen begründet | Rechengröße innerhalb des Bewertungsmodells |
Der letzte Punkt ist in der Praxis entscheidend. Jedes Verkehrswertgutachten enthält eine Restnutzungsdauer, weil das Sach- und das Ertragswertverfahren sie brauchen. Diese Zahl entsteht aber aus einem standardisierten Modell. Ein vorhandenes Verkehrswertgutachten, etwa aus einem Erbfall, reicht dem Finanzamt deshalb in aller Regel nicht als Nachweis. Der Bundesfinanzhof verlangt, dass sich das Gutachten mit den Besonderheiten Deines Gebäudes auseinandersetzt.
Rechenbeispiel: So viel bringt eine kürzere Restnutzungsdauer
Nehmen wir an, Du hast ein vermietetes Mehrfamilienhaus gekauft, und auf das Gebäude entfallen 400.000 € der Anschaffungskosten. Dein persönlicher Grenzsteuersatz liegt bei 42 %. Solidaritätszuschlag und Kirchensteuer lassen wir der Übersicht halber weg.
| Restnutzungsdauer | AfA-Satz | AfA pro Jahr | Mehr-AfA gegenüber 2 % | Steuerersparnis pro Jahr |
| 50 Jahre (Pauschale) | 2 % | 8.000 € | 0 € | 0 € |
| 30 Jahre | 3,33 % | 13.333 € | 5.333 € | 2.240 € |
| 25 Jahre | 4 % | 16.000 € | 8.000 € | 3.360 € |
| 20 Jahre | 5 % | 20.000 € | 12.000 € | 5.040 € |
Bei einer Restnutzungsdauer von 20 Jahren zahlst Du also jedes Jahr gut 5.000 € weniger Steuern. Über zehn Jahre summiert sich das auf mehr als 50.000 €, die in Deiner Liquidität bleiben und zum Beispiel in eine Sondertilgung oder die nächste Modernisierung fließen können.
Was Gutachter-Portale selten erwähnen: Die gesamte Abschreibung bleibt gleich. Mehr als 400.000 € kannst Du nie abschreiben, Du ziehst die Beträge nur zeitlich nach vorne. Nach 20 Jahren endet die AfA, während sie bei der Pauschale noch 30 weitere Jahre laufen würde. Richtig viel wert ist das Gutachten deshalb, wenn Dein Steuersatz heute hoch ist und später sinkt, etwa im Ruhestand, oder wenn Du das gesparte Geld jetzt sinnvoll investieren kannst. Planst Du dagegen, die Immobilie innerhalb von zehn Jahren wieder zu verkaufen, solltest Du vorher mit Deinem Steuerberater sprechen. Eine höhere AfA senkt den steuerlichen Restwert und kann den steuerpflichtigen Veräußerungsgewinn erhöhen.
Der Haken in München und Hamburg: Der Bodenanteil frisst den Hebel
Alle Rechenbeispiele stehen und fallen mit dem Gebäudeanteil. Der Kaufpreis einer Immobilie wird steuerlich in Grund und Boden auf der einen und Gebäude auf der anderen Seite aufgeteilt, und nur das Gebäude darfst Du abschreiben. In teuren Lagen ist der Boden oft mehr wert als das Haus, das darauf steht.
Wie stark sich das auswirkt, zeigt ein Vergleich zweier Wohnungen mit gleichem Kaufpreis von 600.000 € und einer anerkannten Restnutzungsdauer von 20 Jahren:
| Wohnung in einer mittleren Lage | Wohnung in einer Münchner Innenstadtlage | |
| Gebäudeanteil | 70 % = 420.000 € | 40 % = 240.000 € |
| Mehr-AfA durch das Gutachten (3 Prozentpunkte) | 12.600 € | 7.200 € |
| Steuerersparnis pro Jahr bei 42 % | 5.292 € | 3.024 € |
Das Gutachten kostet in beiden Fällen ungefähr gleich viel, bringt in der Toplage aber rund 43 % weniger. Deshalb lohnt es sich, schon beim Kauf auf die Kaufpreisaufteilung im Kaufvertrag zu achten. Legen Käufer und Verkäufer dort einen realistischen Gebäudeanteil fest, orientiert sich das Finanzamt in der Regel daran, solange die Aufteilung nachvollziehbar ist. Fehlt sie, rechnet das Finanzamt meist mit seiner eigenen Arbeitshilfe, und die fällt in Großstädten häufig zulasten des Gebäudes aus.
Ob sich ein Restnutzungsdauer-Gutachten für Dich rechnet, hängt vom aktuellen Wert Deiner Immobilie und davon ab, wie viel davon auf das Gebäude entfällt.
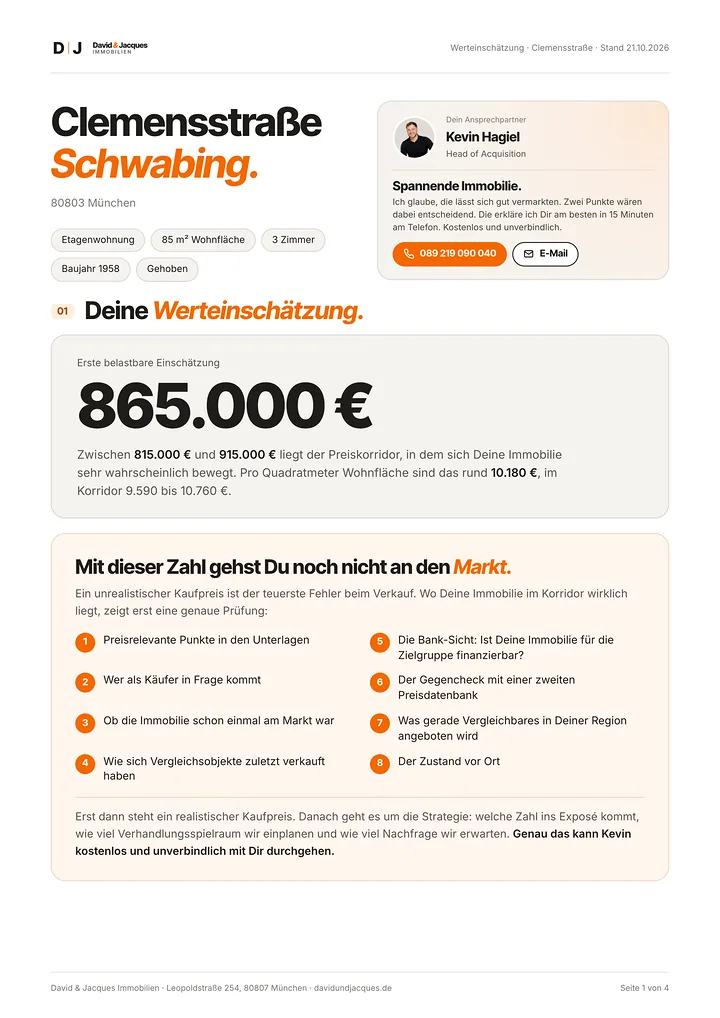
Mit unserem Immobilienwertrechner bekommst Du in wenigen Minuten eine erste Einschätzung, kostenlos und unverbindlich. Das Ergebnis ist eine gute Grundlage für das Gespräch mit Deinem Steuerberater oder einem Sachverständigen.
Was ist Deine Immobilie heute wert?
5 Fragen, dann siehst Du Deinen Wert sofort. Kostenlos.
- Dein Verkaufspreis mit realistischer Spanne
- Für wie viel Deine Nachbarn verkauft haben
- Wie viele Käufer wir schon für Deine Immobilie haben
4,9863 Google-Bewertungen
Rechtslage 2026: Was nach der Aufhebung des BMF-Schreibens gilt
Wer sich vor 2026 mit dem Thema beschäftigt hat, kennt die Ablehnungsschreiben der Finanzämter. Grundlage war ein Schreiben des Bundesfinanzministeriums vom 22. Februar 2023, das die Hürden für ein Restnutzungsdauer-Gutachten deutlich höher gelegt hatte, als es das Gesetz verlangt. Mit Schreiben vom 01.12.2025 hat das Ministerium diese Vorgaben im Einvernehmen mit den Ländern vollständig aufgehoben. Eine Begründung nennt es nicht, und neue Detailregeln enthält das Schreiben auch nicht. Seitdem gelten wieder allein der Wortlaut von § 7 Abs. 4 Satz 2 EStG und die Urteile des Bundesfinanzhofs.
Parallel dazu gab es Pläne, strengere Anforderungen direkt in die Einkommensteuer-Durchführungsverordnung zu schreiben. Diese Ergänzung ist im Gesetzgebungsverfahren Ende 2025 wieder gestrichen worden. Stand heute gibt es also keine Verwaltungsanweisung und keine Verordnung, die vorschreibt, wie Dein Gutachten aussehen muss.
Was weggefallen ist
Das Schreiben von 2023 hatte zwei Anforderungen aufgestellt, an denen viele Gutachten gescheitert sind. Der Sachverständige musste entweder öffentlich bestellt und vereidigt oder nach DIN EN ISO/IEC 17024 zertifiziert sein. Außerdem erkannte die Finanzverwaltung eine Restnutzungsdauer nicht an, die aus einem Verkehrswertgutachten nach ImmoWertV übernommen wurde. Die formale Pflicht zur bestimmten Qualifikation des Gutachters ist mit der Aufhebung entfallen. Ein Finanzamt kann Dein Gutachten heute nicht mehr allein deshalb ablehnen, weil der Sachverständige kein Zertifikat vorweisen kann.
Was der BFH weiterhin verlangt
Die Messlatte legt jetzt wieder der Bundesfinanzhof. Seine Linie hat er in zwei Urteilen gezogen. Im Urteil IX R 25/19 aus dem Jahr 2021 hat er entschieden, dass Du Dich jeder Methode bedienen darfst, die zum Nachweis geeignet ist, solange sie Rückschlüsse auf technischen Verschleiß, wirtschaftliche Entwertung oder rechtliche Nutzungsbeschränkungen zulässt. Ein aufwendiges Bausubstanzgutachten ist dafür nicht nötig.
Mit BFH IX R 14/23 vom Januar 2024 kam die Einschränkung, die in vielen Ratgebern untergeht: Die sachverständige Schätzung nach der ImmoWertV ist als Methode anerkannt, der bloße Verweis auf die modellhaft ermittelten Werte reicht aber nicht. Der Gutachter muss begründen, warum gerade Dein Gebäude kürzer nutzbar ist. Ein Gutachten, das nur Baujahr und Modernisierungspunkte in eine Tabelle einträgt und die Standardformel anwendet, hat deshalb weiterhin schlechte Karten. Was zählt, ist der konkrete Objektbezug, also Besichtigung, Fotos, Zustandsbeschreibung und eine nachvollziehbare Herleitung.
Wo es noch Streit gibt
Gutachter-Portale werben seit Dezember 2025 gern damit, die Hürden seien so niedrig wie nie. Ganz so einfach ist es nicht. Das aufgehobene Schreiben hatte nur die Finanzämter gebunden, die Anforderungen aus der BFH-Rechtsprechung sind unverändert geblieben. Einige Steuerberater weisen außerdem auf eine Anmerkung des zuständigen BFH-Berichterstatters hin, wonach in der Praxis weiterhin ein Gutachten eines öffentlich bestellten und vereidigten Sachverständigen erforderlich sei, das auf die individuellen Gegebenheiten eingeht. Rechtlich bindend ist diese Anmerkung nicht. Sie zeigt aber, wie manche Finanzämter argumentieren werden.
Hinzu kommt ein Risiko, das kaum jemand auf dem Schirm hat. Beschreibt Dein Gutachten ausführlich die Mängel am Gebäude, kann das Finanzamt diese Beschreibung später gegen Dich verwenden, etwa wenn Du nach dem Kauf größere Instandsetzungen als sofort abziehbare Werbungskosten geltend machen willst. Ein gutes Gutachten und Deine übrige Steuerplanung sollten deshalb zusammenpassen.
Für welche Immobilien sich ein Restnutzungsdauer-Gutachten lohnt
Ob das Gutachten Geld bringt oder nur Geld kostet, lässt sich meist schon vor dem ersten Anruf beim Sachverständigen abschätzen. Geh die folgenden Punkte durch. Je mehr davon auf Deine Immobilie zutreffen, desto wahrscheinlicher rechnet sich der Aufwand.
- Die Immobilie ist vermietet. Die höhere AfA gibt es nur für vermietete Immobilien oder Objekte im Betriebsvermögen. Vermietest Du nur einen Teil, etwa die Einliegerwohnung im eigenen Haus, wirkt sich das Gutachten auch nur auf diesen Teil aus.
- Das Gebäude ist älter und nicht kernsaniert. Einen spürbaren Effekt siehst Du erst, wenn die Restnutzungsdauer deutlich unter der gesetzlichen Pauschale liegt, also bei Häusern ab Baujahr 1925 klar unter 50 Jahren. Typische Kandidaten sind Mehrfamilienhäuser aus den Fünfziger- bis Siebzigerjahren, bei denen Fenster, Leitungen, Heizung oder Dach nie grundlegend erneuert wurden.
- Der Gebäudeanteil ist hoch genug. Wie das Rechenbeispiel oben zeigt, schrumpft der Effekt in Lagen mit teurem Boden. Schau in Deinen Kaufvertrag oder in die Anlage V Deiner letzten Steuererklärung, welcher Betrag dort als Gebäudeanteil angesetzt ist.
- Dein Steuersatz ist hoch. Bei einem Grenzsteuersatz von 42 % bringt jeder zusätzlich abgeschriebene Euro gut 40 Cent Ersparnis, bei 25 % nur ein Viertel.
- Du willst die Immobilie länger halten. Wer langfristig vermietet, profitiert über viele Jahre von der höheren AfA und hat mit den Folgen beim Verkauf weniger zu tun.
Eine einfache Faustregel hilft bei der Entscheidung: Liegt die zusätzliche Steuerersparnis schon im ersten Jahr mindestens in der Höhe der Gutachterkosten, ist das Gutachten fast immer eine gute Investition. Die Kosten kannst Du obendrein als Werbungskosten absetzen.
Das Gutachten muss übrigens nicht direkt beim Kauf entstehen. Auch Jahre später kannst Du eine kürzere Restnutzungsdauer nachweisen. Sie wirkt dann ab diesem Zeitpunkt auf den noch nicht abgeschriebenen Gebäudewert. Für Steuerjahre, deren Bescheide bereits bestandskräftig sind, holst Du die Differenz in der Regel nicht mehr nach. Je früher Du also prüfst, desto mehr Jahre profitierst Du.
Auch für Eigentumswohnungen ist ein Gutachten möglich. Der Sachverständige bewertet dann das gesamte Gebäude, und die Protokolle der Eigentümerversammlungen liefern ihm wertvolle Hinweise auf aufgeschobene Instandhaltung.
Wann Du Dir das Geld sparen kannst
In einigen Fällen lohnt sich das Gutachten praktisch nie. Das gilt für selbstgenutzte Immobilien, weil es dort nichts abzuschreiben gibt, und für Neubauten oder Häuser, die in den letzten Jahren kernsaniert wurden. Deren tatsächliche Nutzungsdauer liegt meist über der Pauschale, ein Gutachten würde also nichts Günstigeres ergeben.
Zurückhaltend solltest Du auch sein, wenn Dein Steuersatz niedrig ist, der Gebäudeanteil wegen einer teuren Lage klein ausfällt oder Du die Immobilie innerhalb der nächsten Jahre verkaufen möchtest. Beim letzten Punkt kann die höhere AfA den steuerpflichtigen Gewinn aus einem Verkauf innerhalb der Zehnjahresfrist erhöhen. Mehr dazu weiter unten im Abschnitt zum Immobilienverkauf.
Kosten und Dauer eines Restnutzungsdauer-Gutachtens
Die Preise am Markt gehen weit auseinander, weil die Anbieter sehr unterschiedliche Leistungen verkaufen. Online-Gutachter arbeiten häufig nur mit den Unterlagen und Fotos, die Du hochlädst. Regionale Sachverständige kommen dagegen meist persönlich vorbei und kalkulieren entsprechend höher. Für die meisten vermieteten Wohnungen und Häuser liegt die Preisspanne grob zwischen 900 € und 3.500 €, bei größeren Mehrfamilienhäusern auch darüber.
| Leistung | Typischer Preis (Stand 2026) |
| Gutachten nach Aktenlage, ohne Besichtigung | etwa 900 € bis 2.600 €, gestaffelt nach Wohnfläche |
| Aufpreis für eine Besichtigung | etwa 180 € (nur außen) bis 540 € (innen und außen) |
| Gutachten eines regionalen Sachverständigen in München, Eigentumswohnung | etwa 2.000 € bis 3.500 € |
| Gutachten eines regionalen Sachverständigen in München, Mehrfamilienhaus | etwa 4.000 € bis 8.000 € |
| zum Vergleich: vollständiges Verkehrswertgutachten | ab etwa 3.000 € |
Was den Preis treibt
Den größten Einfluss haben die Größe des Gebäudes und die Frage, ob der Sachverständige vor Ort war. Viele Anbieter rechnen nach Wohn- und Nutzfläche ab, bei einem Mehrfamilienhaus zählt also die Gesamtfläche und nicht die Zahl der Wohnungen. Altbauten mit einer lückenhaften Modernisierungshistorie machen mehr Arbeit, und in teuren Regionen wie München liegen auch die Honorare höher. Wer es eilig hat, zahlt für eine Express-Bearbeitung einen Zuschlag.
Beim Vergleichen solltest Du den günstigsten Preis nicht automatisch als bestes Angebot sehen. Der Bundesfinanzhof verlangt, dass sich das Gutachten konkret mit Deinem Gebäude befasst, und eine dokumentierte Besichtigung ist dafür das stärkste Argument. Die paar hundert Euro Aufpreis für einen Termin vor Ort sind gut investiert, wenn sie Dir einen Einspruch gegen einen ablehnenden Bescheid ersparen. Frag bei jedem Anbieter nach, ob eine Besichtigung im Preis enthalten ist und ob er Dich unterstützt, falls das Finanzamt Rückfragen hat.
Wie lange die Erstellung dauert
Je nach Auslastung des Sachverständigen und Umfang der Besichtigung solltest Du mit einigen Wochen rechnen. Liegen Kaufvertrag, Grundrisse, Flächenangaben und Belege über Modernisierungen vollständig vor, geht es spürbar schneller. Einige Anbieter liefern gegen Aufpreis innerhalb einer Woche. Das lohnt sich vor allem, wenn die Abgabefrist Deiner Steuererklärung drückt.
Gutachterkosten als Werbungskosten absetzen
Für eine vermietete Immobilie kannst Du die Kosten des Gutachtens im Jahr der Zahlung als Werbungskosten in der Anlage V geltend machen. Bei einem Honorar von 1.500 € und einem Grenzsteuersatz von 42 % bekommst Du 630 € über die Steuer zurück, das Gutachten kostet Dich also netto 870 €. Setzt Du das ins Verhältnis zu den Ersparnissen aus dem Rechenbeispiel weiter oben, hat sich das Gutachten in vielen Fällen schon im ersten Jahr bezahlt gemacht. Für selbstgenutzte Immobilien gilt das nicht.
Was im Gutachten stehen muss, damit das Finanzamt es anerkennt
Seit der Aufhebung des BMF-Schreibens gibt es keine amtliche Liste mehr, die ein Gutachten abhaken muss. Der Bundesfinanzhof verlangt aber, dass sich aus dem Gutachten ablesen lässt, warum Dein Gebäude früher an sein Ende kommt als die Pauschale unterstellt. Dafür können technischer Verschleiß, eine wirtschaftliche Entwertung oder rechtliche Beschränkungen der Nutzung sprechen. Ein Finanzbeamter, der Dein Gutachten auf dem Tisch hat, sollte die Herleitung nachvollziehen können, ohne selbst Sachverständiger zu sein.
Ein belastbares Gutachten enthält deshalb mindestens diese Bausteine:
- Angaben zum Sachverständigen und seiner Qualifikation. Pflicht ist eine bestimmte Zertifizierung nicht mehr, sie nimmt dem Finanzamt aber ein bequemes Argument.
- Eine genaue Objektbeschreibung mit Adresse, Baujahr, Bauweise, Geschossen und Flächen.
- Eine dokumentierte Ortsbesichtigung mit Datum und einer aussagekräftigen Fotodokumentation von innen und außen. Die Fotos sollten den Zustand der wichtigen Bauteile zeigen und nicht nur die schöne Straßenansicht.
- Eine Zustandsbeschreibung von Dach, Fassade, Fenstern, Leitungen, Heizung, Sanitär und Elektrik, jeweils mit Einschätzung des Alters und der verbleibenden Lebensdauer.
- Die Modernisierungshistorie mit Jahr und Umfang der Maßnahmen. Auch unterlassene Modernisierungen gehören dazu, denn sie sind oft der eigentliche Grund für eine kurze Restnutzungsdauer.
- Eine offen gelegte Methode. Stützt sich der Gutachter auf das Modell der ImmoWertV, muss er erklären, wo und warum Dein Objekt davon abweicht.
- Das Ergebnis in Jahren, bezogen auf einen klaren Stichtag, in der Regel den Tag der Anschaffung oder den Beginn des Jahres, ab dem Du die höhere AfA geltend machst.
Misstrauisch solltest Du werden, wenn das Gutachten weitgehend aus Textbausteinen besteht, die auf jedes beliebige Haus passen würden. Ein weiteres Warnsignal ist ein Ergebnis, das der Anbieter schon vor der Beauftragung „garantiert“. Ein seriöser Sachverständiger nennt Dir vorab höchstens eine grobe Einschätzung.
Diese Unterlagen braucht der Sachverständige von Dir
Je vollständiger Deine Unterlagen sind, desto schneller und belastbarer wird das Gutachten. Leg Dir am besten diese Dokumente zurecht:
- Kaufvertrag mit der Aufteilung in Boden- und Gebäudeanteil
- aktueller Grundbuchauszug
- Grundrisse, Schnitte und die Wohnflächenberechnung
- Nachweis des Baujahrs, etwa aus der Baugenehmigung oder der Baubeschreibung
- Rechnungen und Belege über Modernisierungen mit Jahr und Umfang
- Energieausweis
- eigene Fotos, falls keine Besichtigung stattfindet
Bei einer Eigentumswohnung kommen die Teilungserklärung, die Protokolle der letzten Eigentümerversammlungen und die Beschlusssammlung hinzu. Gerade die Protokolle sind für den Gutachter wertvoll, weil dort aufgeschobene Sanierungen am Gemeinschaftseigentum oft schwarz auf weiß stehen, vom undichten Flachdach bis zur Steigleitung, über deren Austausch seit Jahren diskutiert wird.
Denk bei allem an den Hinweis aus dem Abschnitt zur Rechtslage: Das Gutachten soll den tatsächlichen Zustand ehrlich beschreiben. Wer Mängel übertreibt, um eine möglichst kurze Restnutzungsdauer herauszuholen, liefert dem Finanzamt womöglich Argumente gegen spätere Sanierungskosten als sofort abziehbare Werbungskosten.
Gutachten abgelehnt: So gehst Du vor
Kommt der Steuerbescheid und das Finanzamt hat die AfA trotz Gutachten wieder auf 2 % gesetzt, ist das ärgerlich, aber noch lange nicht das letzte Wort. Oft kündigt sich die Ablehnung schon vorher an, weil der Sachbearbeiter Rückfragen stellt. Nimm diese Rückfragen ernst und beantworte sie gemeinsam mit Deinem Steuerberater und dem Sachverständigen, denn eine gute Antwort an dieser Stelle erspart Dir das spätere Einspruchsverfahren.
Warum Finanzämter Gutachten ablehnen
In der Praxis tauchen immer wieder dieselben Begründungen auf. Ein Teil davon ist seit Dezember 2025 überholt, ein anderer Teil trifft echte Schwächen im Gutachten.
Überholt ist das Argument, der Sachverständige sei weder öffentlich bestellt noch nach DIN EN ISO/IEC 17024 zertifiziert. Diese Anforderung stammte aus dem aufgehobenen BMF-Schreiben und hat keine Grundlage mehr. Beruft sich Dein Finanzamt noch darauf, hast Du im Einspruch gute Karten.
Anders sieht es aus, wenn das Finanzamt bemängelt, der Gutachter habe nur die Standardwerte der ImmoWertV übernommen, oder wenn Fotos, Besichtigung und eine nachvollziehbare Zustandsbeschreibung fehlen. Diese Kritik deckt sich mit der Rechtsprechung des Bundesfinanzhofs. Mit dem Verweis auf die neue Rechtslage kommst Du hier nicht weiter, das Gutachten muss nachgebessert werden.
Schritt für Schritt: Einspruch einlegen
- Frist notieren. Du hast eine Einspruchsfrist von einem Monat ab Bekanntgabe des Bescheids. Bei Post gilt der Bescheid am vierten Tag nach Aufgabe als bekannt gegeben, maßgeblich ist das Datum auf dem Bescheid.
- Einspruch fristwahrend einlegen. Das geht formlos schriftlich oder über ELSTER und kostet nichts. Die ausführliche Begründung darfst Du nachreichen, wichtig ist zunächst nur, dass der Einspruch rechtzeitig eingeht.
- Ablehnungsgrund prüfen. Stützt sich das Finanzamt auf formale Gründe aus dem alten BMF-Schreiben, verweist Dein Steuerberater auf die Aufhebung zum 01.12.2025 und die BFH-Urteile IX R 25/19 und IX R 14/23. Geht es um inhaltliche Lücken, sprichst Du mit dem Gutachter.
- Gutachten ergänzen lassen. Viele Schwächen lassen sich durch eine Ergänzung beheben, etwa durch eine nachgeholte Besichtigung, zusätzliche Fotos oder eine ausführlichere Herleitung. Seriöse Sachverständige machen das bei eigenen Versäumnissen ohne Aufpreis.
- Aussetzung der Vollziehung prüfen. Geht es um eine größere Nachzahlung, kann Dein Steuerberater beantragen, dass Du den strittigen Betrag bis zur Entscheidung nicht zahlen musst.
Nachgutachten oder Klage?
Weist das Finanzamt auch den Einspruch zurück, bleibt der Weg zum Finanzgericht. Der ist allerdings lang. Ein Verfahren dauert bei der aktuellen Belastung der Gerichte oft zwei bis drei Jahre, und geht die Sache anschließend zum Bundesfinanzhof, kommen weitere Jahre hinzu.
Rechne deshalb nüchtern: Was kostet ein neues, sauber erstelltes Gutachten, und wie viel Steuerersparnis steht auf dem Spiel? Liegt das Nachgutachten deutlich unter dem Betrag, um den Du streitest, ist es in den meisten Fällen die klügere Wahl. Eine Klage lohnt sich vor allem dann, wenn Dein Gutachten inhaltlich überzeugt und das Finanzamt trotzdem auf überholten formalen Gründen beharrt.
Restnutzungsdauer beim Immobilienverkauf: Was Verkäufer und Käufer wissen sollten
Die meisten Ratgeber behandeln das Restnutzungsdauer-Gutachten als reines Steuerthema für Vermieter, die ihre Immobilie behalten. Wir erleben das Thema regelmäßig auch dann, wenn ein vermietetes Haus oder eine Wohnung den Eigentümer wechselt. Für beide Seiten gibt es dabei ein paar Punkte, die bares Geld wert sind.
Was Käufer mit der Restnutzungsdauer rechnen
Wer ein vermietetes Bestandsobjekt kauft, schaut sich neben Miete und Kaufpreis immer häufiger die Rendite nach Steuern an. Die mögliche AfA ist ein fester Bestandteil dieser Renditekalkulation der Käufer. Für den Käufer beginnt die Abschreibung mit dem Kauf neu, und zwar auf Basis seiner eigenen Anschaffungskosten. Ein Gutachten, das Du als Verkäufer vor Jahren hast erstellen lassen, geht deshalb nicht auf ihn über. Er braucht ein eigenes Gutachten mit dem Kaufdatum als Stichtag.
Was Du als Verkäufer weitergeben kannst, ist eine saubere Dokumentation: Baujahr, Modernisierungen mit Jahr und Rechnung, Energieausweis, bei Wohnungen die Protokolle der Eigentümerversammlungen. Diese Unterlagen braucht der Sachverständige des Käufers ohnehin. Liegen sie vollständig im Datenraum, kann ein Kapitalanleger seine Nachsteuerrendite schon vor dem Notartermin belastbar durchrechnen, und das beschleunigt die Entscheidung.
Die Kaufpreisaufteilung als Verhandlungsspielraum
Für den Käufer macht es einen großen Unterschied, wie viel vom Kaufpreis auf das Gebäude entfällt, denn nur diesen Teil kann er abschreiben. Deshalb lohnt es sich, die Kaufpreisaufteilung im Kaufvertrag ausdrücklich festzuhalten. Das Finanzamt legt eine vertraglich vereinbarte Aufteilung grundsätzlich zugrunde, solange sie die tatsächlichen Wertverhältnisse nicht offensichtlich verfehlt. Eine Aufteilung, die den Bodenwert in einer Münchner Toplage kleinrechnet, hat also keinen Bestand.
Für Dich als privaten Verkäufer ist die Aufteilung dagegen meist unerheblich. Verkaufst Du nach Ablauf der Zehnjahresfrist, ist der Gewinn ohnehin steuerfrei. Verkaufst Du früher, zählt für Deinen steuerpflichtigen Gewinn der Gesamtpreis und nicht dessen Verteilung auf Boden und Gebäude. Eine realistische, gut begründete Aufteilung zugunsten des Gebäudes kostet Dich also nichts und kann für den Käufer ein echtes Argument sein. Stimm den Punkt vorher mit Deinem Steuerberater ab, damit die Zahlen im Vertrag später auch einer Prüfung standhalten.
Verkauf innerhalb der Zehnjahresfrist
Hast Du selbst ein Restnutzungsdauer-Gutachten genutzt und willst innerhalb von zehn Jahren nach dem Kauf verkaufen, solltest Du vorher genau rechnen. Die AfA, die Du in dieser Zeit abgesetzt hast, mindert Deine Anschaffungskosten bei der Ermittlung des Veräußerungsgewinns. Je höher die AfA war, desto höher fällt der steuerpflichtige Gewinn aus. Ein Teil des Steuervorteils fließt beim Verkauf also an das Finanzamt zurück. Bei gleichbleibendem Steuersatz war das Gutachten dann im Wesentlichen eine zinslose Steuerstundung, was sich trotzdem lohnen kann, aber eben weniger als erhofft.
Anders sieht es aus, wenn Du die Frist abwartest. Nach zehn Jahren ist der Verkauf für Privatpersonen steuerfrei, und die zusätzliche AfA bleibt Dir vollständig erhalten. Manchmal lohnt es sich deshalb, einen geplanten Verkauf um ein paar Monate zu verschieben.
Gutachten und Offenbarungspflicht
Ein Punkt, an den beim Verkauf kaum jemand denkt: Beschreibt Dein Restnutzungsdauer-Gutachten konkrete Mängel, weißt Du von diesen Mängeln. Versteckte Mängel, die Du kennst, musst Du dem Käufer offenlegen. Tust Du es nicht, schützt Dich auch der übliche Gewährleistungsausschluss im Kaufvertrag nicht mehr. Geh das Gutachten vor dem Verkauf deshalb gemeinsam mit Deinem Makler durch und nimm die dort beschriebenen Schwachstellen offen in die Verkaufsunterlagen auf. Das schützt Dich rechtlich, und Käufer reagieren auf ehrlich dokumentierte Mängel erfahrungsgemäß gelassener als auf Überraschungen bei der Besichtigung.
Schaue Dir auch unsere anderen Ratgeber an: Wie lange dauert der Verkauf eines Mehrfamilienhauses? und Vermietetes Mehrfamilienhaus verkaufen: Was Du jetzt wissen musst.
Häufige Fragen zum Restnutzungsdauer-Gutachten
Braucht der Gutachter eine bestimmte Zertifizierung?
Nein. Seit der Aufhebung des BMF-Schreibens zum 01.12.2025 schreibt keine Verwaltungsanweisung mehr vor, dass der Sachverständige öffentlich bestellt und vereidigt oder nach DIN EN ISO/IEC 17024 zertifiziert sein muss. Eine solche Qualifikation erhöht aber die Chance, dass das Finanzamt das Gutachten ohne Rückfragen akzeptiert.
Gilt das Gutachten auch rückwirkend?
Nur eingeschränkt. Legst Du das Gutachten Jahre nach dem Kauf vor, schreibst Du ab diesem Zeitpunkt den noch verbliebenen Gebäudewert über die kürzere Restnutzungsdauer ab. Bescheide, die bereits bestandskräftig sind, werden in der Regel nicht mehr geändert. Mit jedem Jahr, das Du wartest, wird der Vorteil also kleiner.
Lohnt sich ein Gutachten auch für eine einzelne Eigentumswohnung?
Das kann sich lohnen, vor allem in älteren Wohnanlagen mit Sanierungsstau am Gemeinschaftseigentum. Bei kleinen Wohnungen mit niedrigem Gebäudeanteil fällt die Ersparnis allerdings manchmal kaum höher aus als die Kosten des Gutachtens. Rechne deshalb vorher mit dem Gebäudeanteil aus Deinem Kaufvertrag.
Kann ich die Restnutzungsdauer selbst berechnen?
Der Bundesfinanzhof lässt zwar jede geeignete Methode zu, eine selbst erstellte Berechnung hat beim Finanzamt in der Praxis aber kaum eine Chance. Ohne sachverständige Begründung und Besichtigung fehlt genau der Objektbezug, den die Rechtsprechung verlangt.
Was gilt bei einer geerbten Immobilie?
Als Erbe übernimmst Du die Abschreibung des Erblassers und setzt sie fort. Mit einem Gutachten kannst Du den noch nicht abgeschriebenen Gebäudewert über eine kürzere Restnutzungsdauer verteilen. Hat der Erblasser das Gebäude bereits vollständig abgeschrieben, bleibt allerdings nichts mehr übrig, worauf sich ein Gutachten auswirken könnte.
Kann das Finanzamt ein anerkanntes Gutachten später wieder kippen?
Das ist möglich. Steuerbescheide ergehen für jedes Jahr einzeln, und das Finanzamt ist an seine Einschätzung aus dem Vorjahr nicht automatisch gebunden. Steht ein Bescheid unter dem Vorbehalt der Nachprüfung, kann es ihn außerdem noch ändern, etwa nach einer Außenprüfung. Ein gründliches Gutachten mit Besichtigung macht solche Korrekturen deutlich unwahrscheinlicher.
Sind die Kosten für das Gutachten steuerlich absetzbar?
Bei einer vermieteten Immobilie ja. Du machst das Honorar im Jahr der Zahlung als Werbungskosten in der Anlage V geltend. Bei selbstgenutzten Immobilien ist das nicht möglich.
Fazit: Erst rechnen, dann beauftragen
Ein Restnutzungsdauer-Gutachten ist für viele Eigentümer vermieteter Altbauten eine der einfachsten Möglichkeiten, jedes Jahr spürbar weniger Steuern zu zahlen, und seit Ende 2025 stehen die Chancen auf Anerkennung besser als in den Jahren davor. Ob es sich in Deinem Fall rechnet, hängt vor allem von drei Zahlen ab, die Du selbst schnell zusammentragen kannst: dem Gebäudeanteil aus Deinem Kaufvertrag, Deinem persönlichen Steuersatz und davon, wie lange Du die Immobilie noch halten willst.
Mit diesen Angaben gehst Du am besten zu Deinem Steuerberater. Er kann einschätzen, welche Restnutzungsdauer realistisch ist und ob ein Verkauf in den nächsten Jahren die Rechnung verändert. Fällt die Antwort positiv aus, beauftrage einen Sachverständigen, der Dein Gebäude auch wirklich besichtigt.
Denkst Du darüber nach, Deine vermietete Immobilie zu verkaufen, sprich uns gern an. Wir zeigen Dir, wie Du Modernisierungen und Unterlagen so aufbereitest, dass Kapitalanleger ihre Rendite sofort durchrechnen können, und was das für Deinen Verkaufspreis bedeutet.
Dieser Artikel dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.